Выжить на 115 гривен. Почему солидарная пенсионная система Украины исчерпала себя

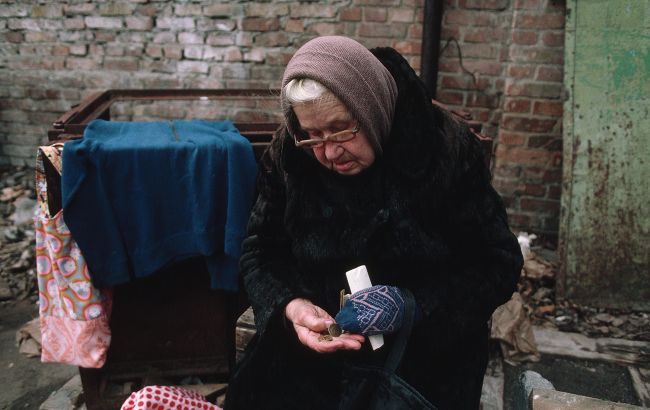 Почему солидарная пенсионная система Украины исчерпала себя (фото Getty Images)
Почти четверть украинских пенсионеров вынуждены жить лишь на 115 гривен в день. Это остро контрастирует с выплатами в странах Европы, где годовая пенсия нередко превышает месячный доход украинца.
Почему солидарная система в Украине оказалась в тупике и какие уроки из международного опыта помогут обеспечить достойную старость – в колонке экономистки CASE Украина Светланы Довгаленко специально для РБК-Украина.
Главное:
- От 3 до 4 тысяч гривен в месяц получают в Украине 2,4 млн человек, то есть 24% всех пенсионеров.
- Солидарная система замещает лишь 20-25% прежнего заработка украинца против 63% в среднем в странах ОЭСР.
- В развитых странах пенсия состоит из нескольких источников: государственной выплаты, накопительного фонда и частных сбережений.
- Запуск накопительного уровня требует стабильной занятости, инвестиционных инструментов и защиты средств от изъятия государством.
По состоянию на 1 июля 2026 года в Украине почти 10 млн пенсионеров, которые в среднем получают 7 273 грн в месяц – 87 276 гривен (или 1 710 евро) в год. Но 2,4 млн человек, или 24% всех пенсионеров, получают лишь от 3 до 4 тысячи гривен в месяц – около 115 гривен в день.
Это резко контрастирует с пенсионными выплатами в странах Европы. По данным Евростата, в 2022 году Исландия, Люксембург и Норвегия занимают первые места с годовыми выплатами свыше 30 тысяч евро. То есть, украинский пенсионер за год получает меньше, чем европейский за месяц.
Дания и Швейцария замыкают пятерку лидеров. С другой стороны, Италия, Франция и Испания выплачивают менее 20 тысяч евро на одного получателя. В Польше пенсионные выплаты составляют порядка 7 тысяч евро, Венгрии – 5 тысяч евро.
Читайте также: Три "уровня" выплат и новые правила стажа: что изменит пенсионная реформа в Украине
Украинская пенсионная система уперлась в потолок: демографическое старение, низкие доходы, теневая занятость, трудовая миграция, дефицитный Пенсионный фонд, а после 2022 года – масштабные демографические потери и вынужденная миграция. Поэтому солидарная модель, на которой до сих пор держится украинская пенсионная система, все меньше способна прокормить нынешних пенсионеров, не говоря уже о будущих.
Если в других европейских странах пенсии в разы выше, то почему Украина не может платить своим пенсионерам больше?
Ответ прост – в большинстве развитых стран пенсия не равна одному чеку от государства. Она состоит из нескольких источников:
- базовой государственной выплаты;
- страховой пенсии;
- профессиональных накоплений;
- личных сбережений или их комбинации.
Поэтому напрямую сравнивать размер украинской пенсии со всем пенсионным доходом человека в Нидерландах, Дании или Австралии будет все равно, что сравнивать один карман со всем кошельком.
Сколько теряет украинец при выходе на пенсию
В Украине основой остается солидарная система: взносы нынешних работников используются для финансирования выплат нынешним пенсионерам. Поэтому будущая пенсия зависит от того, сколько работающих будет в экономике, какими будут их зарплаты и сколько взносов они будут платить.
В странах с многоуровневой системой часть будущего дохода человека формируется еще во время его трудовой жизни на его собственном пенсионном счете или через профессиональный фонд. Именно поэтому тамошний пенсионный капитал может накапливаться десятилетиями, инвестироваться и в итоге дополнять базовую государственную выплату.
Это хорошо видно по международному показателю, который намного содержательнее простого сравнения сумм в евро, – коэффициенту замещения дохода. Он показывает, какую долю прежнего заработка человек сохраняет после выхода на пенсию.
По расчетам OECР, для работника с полной карьерой и средней зарплатой будущая чистая пенсия из обязательных схем в среднем составляет 63% от его чистого заработка. Именно такой уровень часто рассматривается как ориентир для адекватного пенсионного обеспечения.
При этом в странах с сильным сочетанием государственных и накопительных компонентов показатель может быть значительно выше. В Нидерландах и Турции он составляет 96%, в Австрии, Греции, Люксембурге, Португалии и Испании – превышает 85%. С другой стороны, они ниже 40% в Эстонии, Ирландии и Литве.
В Украине сейчас государственная пенсия замещает в среднем 20-25% заработной платы. Это означает, что после выхода на пенсию средняя выплата человека составляет лишь четверть или пятую часть от его прежнего заработка.
Украинская проблема не сводится лишь к тому, что пенсия "низкая". Проблема глубже: за 35 лет независимости Украина так и не сформировала полноценного второго уровня долгосрочных пенсионных накоплений, который выступает основным источником дохода для человека в старости в других странах.
Государство дает основу, но не всю пенсию
Один из самых наглядных примеров многоуровневой системы дает Канада. Здесь государственная пенсия фактически состоит из нескольких разных механизмов.
Canada Pension Plan (CPP) привязан к трудовой жизни. Размер зависит от того, сколько человек зарабатывал, сколько лет платил взносы и когда начал получать выплаты. В 2026 году средняя выплата для нового пенсионера в 65 лет составляет около 877 канадских долларов в месяц, максимальная – 1 507,65 канадских долларов.
Отдельно существует Old Age Security (OAS), для которой не нужно иметь трудового стажа. Право на нее зависит прежде всего от продолжительности проживания в Канаде после 18 лет. Для малообеспеченных людей предусмотрена еще одна надбавка – Guaranteed Income Supplement. В июле-сентябре 2026 года максимальная OAS для человека 65-74 лет составляет 751,97 канадских долларов в месяц, а максимальный GIS для одинокого человека – 1 123,17 канадских долларов.
Но даже канадская система не предусматривает, что государство полностью будет содержать человека после выхода с работы. Государственные выплаты являются лишь частью пенсионного дохода. Остальное формируют профессиональные и личные сбережения.
И это принципиально важно. Государство может гарантировать базовый уровень дохода, но чем выше уровень жизни человек хочет сохранить после выхода на пенсию, тем большую роль должны играть накопления.
Читайте также: В правительстве рассказали, какой будет новая пенсионная система после реформы
США пошли еще дальше в этом направлении. Social Security обеспечивает государственную часть пенсии, право на которую обычно возникает после накопления 40 страховых кредитов.
Но рядом с ней работает огромный сектор профессиональных пенсионных накоплений, прежде всего планы 401(k). Работник откладывает часть зарплаты на собственный счет, а работодатель добавляет к нему свой взнос. Например, 50% – к каждому отложенному доллару компания добавит 50 центов.
Накопленные средства инвестируются, в частности, в акции и облигации. И каждый вкладчик имеет определенный уровень контроля над собственным портфолио.
Так, человек не просто платит взнос сегодня, чтобы профинансировать чьи-то выплаты, а одновременно формирует собственный пенсионный капитал.
Для работника со средней зарплатой государственные и другие обязательные схемы в США дают прогнозируемый чистый коэффициент замещения 51%. Если же учесть добровольные накопления, показатель растет примерно до 75%. То есть личные накопления в американской системе не декоративное дополнение к государственной пенсии – они меняют будущий результат выплат.
Интересной является модель Австралии. Государство выплачивает Age Pension, которая является не просто страховым вознаграждением за трудовой стаж, а социальной поддержкой: размер зависит, в частности, от доходов и активов человека.
Главным же накопительным элементом является Super guarantee, куда работодатели перечисляют обязательные взносы в размере 12% зарплаты работника, а средства инвестируются через пенсионные фонды. Работник может выбирать стратегию сбережений, а по желанию делать дополнительные добровольные взносы.
Для работника со средним доходом обязательные схемы в Австралии обеспечивают чистый коэффициент замещения в 53%.
Накопление работает только тогда, когда оно действительно накапливается
Можно сколько угодно дискутировать о том, какой должна быть доля государства, работодателя и самого работника. Но международный опыт показывает общую закономерность: устойчивые пенсионные системы не возлагают всю нагрузку на один механизм. Это видно даже в странах, которые часто воспринимаются как "государства с очень высокими пенсиями".
В Нидерландах средний работник после выхода на пенсию может сохранить около 96% своего прежнего чистого дохода – один из самых высоких показателей среди стран OECР. Но это не означает, что государство просто выплачивает человеку почти всю его прежнюю зарплату. Государство гарантирует базовую пенсию (AOW) тем, кто достаточно долго проживали или работали в стране.
Кроме того, страна проходит сейчас через масштабную реформу, где выплаты сильнее связаны с добровольными взносами и результатами инвестирования. На конец I квартала 2026 года активы нидерландских пенсионных фондов достигли 1,6 трлн евро, из которых 542 млрд евро перевели в новую пенсионную модель. Поэтому Нидерланды это крутой пример того, как перенастраивают пенсионную модель под демографические и финансовые изменения.
В Дании аналогично государственная часть не замещает весь прежний заработок. Для работника со средним доходом совокупный обязательный коэффициент замещения составляет около 77% после уплаты налогов. Но эта цифра формируется и государственной, и обязательной частной частями.
Около 90% работающих датчан принимают участие в профессиональных пенсионных схемах. А типичные взносы составляют от 10% до 18% от зарплаты. На конец 2025 года совокупные пенсионные активы составляли 721 млрд долларов, что примерно в 1,5 раза больше ВВП Дании.
Читайте также: Пенсии по-новому: украинцам готовят три вида выплат – что изменится
В Исландии человек, который на протяжении всей карьеры (примерно 40 лет) регулярно платил взносы в профессиональную систему, может рассчитывать на пенсию, которая замещает около 72% его среднего дохода.
Масштаб профессиональных накоплений достигает 180% ВВП страны, или 71 млрд долларов. Столько составляют активы пенсионных фондов на конец 2025 года.
По обязательной системе взаимного страхования все работники и самозанятые лица в возрасте от 16 до 70 лет обязаны платить пенсионный взнос в размере 15,5% от своей заработной платы.
Страховая премия распределяется между работником и работодателем. Причем работник платит 4%, а работодатель – не менее 11,5%. Накопленные средства, которыми управляет 21 автономный пенсионный фонд, инвестируются в различные классы активов, а больше всего в иностранные – 41,5% в 2025.
В то же время, накопительная система сама по себе не является волшебной кнопкой. Если человек работает неофициально, годами не делает взносов, получает низкую зарплату или накопленные средства не инвестируются, большой пенсионный капитал не появится. Это доказывают уже не только успешные, но и неудачные эксперименты.
Например, Чехия в 2013 году запустила добровольный второй уровень пенсионной системы. Но он почти не привлек население. К нему присоединилось лишь около 1,2% трудоспособных граждан. Уже в 2016 году схему ликвидировали.
Причина актуальна и для украинских реалий: самого факта создания пенсионных счетов недостаточно. Людей нужно заинтересовать участвовать в системе, а правила должны делать долгосрочное накопление рациональным выбором.
Есть и другая опасность. Накопленные средства не должны превращаться в удобный источник для финансирования текущих бюджетных проблем. Так случилось в Аргентине в 90-х годах. Тогда правительство национализировало частные пенсионные фонды накопления, которые накопили около 24 млрд долларов, или 10% ВВП. Государство фактически ограбило своих будущих пенсионеров.
Какие уроки должна усвоить Украина
Именно поэтому международный опыт показывает одновременно две важные вещи. Солидарная система без дополнительных накоплений становится все более уязвимой перед старением населения. Но и накопительная система без стабильной занятости, достаточных взносов и долгосрочного инвестирования не решает проблему автоматически.
Самые устойчивые модели поэтому и сочетают базовую государственную гарантию, обязательные/профессиональные накопления и добровольные сбережения. А главное, эти компоненты работают одновременно, а не подменяют друг друга. Солидарная система должна оставаться фундаментом социальной гарантии, но не должна быть единственным ее инструментом.