Грейс-период, лимит, комиссии, ставки: рейтинг лучших карт с кредитным лимитом в 2026 году

 Рейтинг лучших карт с кредитным лимитом 2026 (коллаж: РБК-Украина)
Банки в 2026 году уверенно наращивают объемы кредитования населения, а предложений потребительского кредитования становится все больше. Как меняются условия кредитных карт, какие лимиты устанавливают банки, можно ли оформить кредит онлайн и как погасить задолженность без лишних расходов – в материале РБК-Украина
Главное:
- Банки активно кредитуют население: за 8 месяцев 2026 года объем потребительских кредитов в гривне вырос на 25,65% – до 372,44 млрд грн.
- Кредитные карты меняются: важными составляющими становятся удобный онлайн-сервис и интересная программа лояльности, включающая кешбэк и бонусы.
- Топ-5 банков по росту кредитных портфелей физических лиц: Укрсиббанк, ОТП Банк, ПУМБ, Универсал Банк и Идея Банк.
- Лучшие кредитные карты 2026 года: согласно проведенному анализу условий банков, лидерами рейтинга признаны ВСЕМОЖУ Online от ПУМБ, О.Карта от Идея Банка и Черная карта monobank (Универсал Банк).
В Украине заметно растут объемы потребительского кредитования. По данным НБУ, по состоянию на начало сентября объем кредитов в национальной валюте, выданных банками населению, с начала года увеличился на 25,65% – до 372,44 млрд грн. При этом банки ожидают роста кредитных портфелей и дальше в последующие 12 месяцев, о чем указано в результатах опроса об условиях банковского кредитования от НБУ.
"Спрос на потребительские кредиты стимулировался изменением процентных ставок, улучшением потребительских настроений и расходами на товары длительного пользования. Смягчение стандартов потребительского кредитования продолжается с начала 2023 года. Конкуренция с другими банками и небанковскими финансовыми учреждениями оставалась важным фактором смягчения стандартов потребительского кредитования", – говорится в исследовании.
Один из самых популярных кредитных продуктов в банках – карта с кредитным лимитом. Такие предложения есть у всех основных игроков рынка розничного кредитования.
Однако условия по лимиту, льготному периоду, ставке и комиссиям, а также перечень документов, необходимых для оформления карты с лимитом, существенно отличаются в зависимости от позиции банка на рынке, стратегии финансового учреждения, его политики оценки рисков и планов по наращиванию кредитных портфелей.
Кроме того, важными составляющими карт становятся удобный онлайн-сервис и интересная программа лояльности, предусматривающая кешбэк и бонусы за расчеты картой. РБК-Украина исследовало рынок кредитных карт и составило рейтинг кредиток с наиболее выгодными условиями.
Кредитные карты: как меняется рынок и какие факторы сейчас влияют на выбор карты с лимитом
Рынок потребительского кредитования в 2026 году растет, однако главными игроками остаются государственные банки, крупные банки с иностранным капиталом и несколько банков с частным украинским капиталом. Среди лидеров рынка – традиционно такие финансовые учреждения, как ПриватБанк, Универсал Банк (monobank), Райффайзен Банк, ОТП Банк, Идея Банк и Укрсиббанк.
"Количество банковских учреждений в Украине стабильно (60 действующих банков), однако более 85% объемов кредитования физических лиц сосредоточено в топ-10 финансовых учреждений (государственные банки, международные банковские группы и ведущие цифровые необанки). Новые игроки на рынке практически не появляются, но растет конкуренция между существующими. Банки отходят от сложной сегментации продуктовых линеек: вместо 4-5 разных кредитных карт большинство финансовых учреждений предлагают один универсальный флагманский продукт, в котором сочетаются длительный льготный период, прозрачные базовые тарифы, возможность рассрочки и цифровые сервисы", – отмечает в комментарии РБК-Украина заместитель председателя правления Райффайзен Банка Себастиан Рубай.
Фактически сегодня банки активно совершенствуют цифровые каналы продаж и расширяют возможности карточных продуктов, говорят эксперты рынка.
"Конкуренция происходит между разными финансовыми продуктами: кредитными картами, кредитами наличными и рассрочками. Клиенты ожидают не просто доступа к кредитному лимиту, а удобного инструмента для ежедневных расчетов, понятных условий кредитования и дополнительных преимуществ. Среди заметных тенденций – развитие программ кешбэка, персонализация предложений, увеличение возможностей дистанционного оформления продуктов и совершенствование мобильных приложений", – отмечает директор департамента цифрового банкинга Идея Банка Виталий Могилев.
Таким образом, для комфортного использования кредитной карты уже недостаточно наличия грейс-периода и возможности получить более высокий лимит. Ведь, как отметил product owner команды онлайн-кредитования ОТП Банка Игорь Клец, клиент вряд ли будет оформлять кредитную карту без удобного мобильного приложения. Кроме того, имеют значение и дополнительные преимущества, которые банки предлагают клиентам.
"Сейчас условия кредитных карт в разных банках достаточно близки и конкурентны, поэтому создать существенное продуктовое преимущество, которое позволит заметно выделиться на рынке, сложно. Именно поэтому финансовые учреждения все чаще конкурируют за счет дополнительных преимуществ: скидок, кешбэка и программ лояльности", – объяснил Игорь Клец.
Чтобы получить конкурентное преимущество на рынке кредитных карт, банки также совершенствуют системы скоринга, чтобы повысить скорость автоматической обработки заявки клиента.
"Ставка уже не главный аргумент: большинство клиентов пользуются картой в пределах льготного периода и не платят проценты. Поэтому банки соревнуются за удобство и прозрачность: быстрое оформление в приложении без визита в отделение, мгновенное решение по лимиту, понятные комиссии, длительный льготный период", – отмечает Виталий Могилев.
Важным аспектом конкуренции за клиента на рынке кредитных карт становится устранение транзакционных барьеров в сезонные пики.
"Традиционно переводы кредитных средств (P2P и IBAN) облагаются комиссией 3-4%. Однако все чаще банки используют точечные акционные механики – например, временную отмену комиссии за переводы во время крупных распродаж (Черная пятница, предновогодний сезон и т. д.), что стимулирует клиентов использовать лимит не только в классическом POS-эквайринге", – объяснил Себастиан Рубай.
Удобно и быстро: какая роль банковского приложения и как растет доля онлайн-оформлений карт
Многие банки сегодня предлагают цифровую карту с лимитом, которая оформляется в приложении и позволяет сразу подключить ее к кошельку ApplePay или GooglePay.
Популярность виртуальных карт растет. Как отмечает Себастиан Рубай, доля цифровых карт в структуре новых эмиссий на рынке составляет более 75-80%. По мнению эксперта, на рост доли цифровых карт влияют развитие бесконтактной инфраструктуры, мгновенный доступ к лимиту и безопасность, поскольку отсутствие физического носителя нивелирует риск скимминга или потери карты.
"Для клиента цифровая карта – это быстрый доступ к финансовому инструменту, меньше лишних шагов при оформлении и возможность управлять картой через мобильное приложение. Для банка – это развитие дистанционного обслуживания и оптимизация процесса выдачи карт", – отмечает Виталий Могилев.
Удобное банковское мобильное приложение с большим количеством важных для пользователей карт опций также является важным фактором, влияющим на решение клиента оформить карту с лимитом.
"Комфортное мобильное приложение фактически стало неотъемлемой частью самого продукта. Мобильное приложение является основным каналом привлечения и обслуживания клиентов, а кредитная карта остается одним из ключевых банковских продуктов для начала долгосрочных отношений с клиентом", – объясняет начальник управления развития карточного бизнеса и перекрестных продаж ОТП Банка Евгений Грубый.
По его мнению, для клиента становится все важнее не только номинальная ставка, но и общая ценность продукта: наличие льготного периода, простые и прозрачные условия, удобный цифровой сервис и возможность полностью управлять картой в мобильном приложении.
По его мнению, для клиента все более важной становится не только номинальная ставка, но и общая ценность продукта: наличие льготного периода, простые и прозрачные условия, удобный цифровой сервис и возможность полностью управлять картой в мобильном приложении.
По словам директора департамента цифрового банкинга Идея Банка Виталия Могилева, сегодня приложение влияет на привлекательность кредитки, поскольку именно оно определяет, насколько легко ее получить и пользоваться ею каждый день. Поэтому, говорит эксперт, конкуренция между банками все больше смещается от классических параметров кредитования к качеству цифровых сервисов: скорости оформления, дистанционного установления лимита, мобильных приложений и персонализированных предложений.
Банки достаточно активно работают с мобильными приложениями, увеличивая количество доступных клиенту карточных операций. Сейчас в большинстве банков клиенты могут контролировать задолженность в приложении, осуществлять платежи, просматривать историю операций, получать информацию об условиях обслуживания, блокировать и разблокировать карту, менять лимиты на расчеты, осуществлять переводы и необходимые платежи картой.
"Мобильное приложение является одним из решающих факторов выбора. В сегменте потребительского кредитования ключевой барьер для клиента – страх запутаться в начислении процентов, просрочить платеж или заплатить неожиданную комиссию. Современное банковское приложение решает эту проблему благодаря наглядному отслеживанию количества дней до конца расчетного периода, автоматическим напоминаниям и возможности настроить автоматическое погашение, быстрому управлению лимитами безопасности и рассрочками", – отмечает Себастиан Рубай.
Ставки, комиссии, грейс-период: каковы главные условия кредитных карт сегодня и стоит ли ожидать изменений
Среди главных условий карт с лимитом – грейс-период, или льготный период погашения кредита. Это определенное количество дней, в течение которых клиент может погасить задолженность без начисления процентов. В некоторых банках такой период составляет 45-56 дней, в других – 62, 92 или даже 100 дней. При любом погашении за пределами льготного периода уже будут начисляться проценты.
Минимальный ежемесячный платеж по кредитке тоже имеет значение, ведь каждый банк устанавливает для карты условие такого платежа, и обычно он составляет 2-6% от суммы задолженности.
Что касается процентной ставки по карточному кредиту, то она может быть номинальной и реальной. Если номинальная ставка часто находится в пределах 35-62% годовых, то реальная ставка, которая обязательно указывается банком в документе "Паспорт потребительского кредита", составляет в среднем 78-128% годовых.
В целом ставки по кредитным картам почти не менялись в течение последних пяти лет, однако банки меняют другие параметры карт: увеличивают лимиты по картам, расширяют грейс-период, снижают или вовсе отменяют некоторые комиссии (в частности, уже очень редко встречается комиссия за пополнение счета наличными, а комиссии за перевод средств с кредитного на дебетовый счет становятся более лояльными).
"Банки развивают кешбэк, расширяют возможности персонализации предложений, совершенствуют мобильные сервисы и упрощают дистанционное управление кредитным лимитом. Процентная ставка остается важным критерием выбора, однако оценивать кредитную карту только по ней было бы неправильно. Для клиента имеют значение продолжительность льготного периода, стоимость обслуживания, обязательный ежемесячный платеж и комиссии за отдельные операции, в частности за переводы и снятие наличных", - отмечает Виталий Могилев.
Как отметил заместитель председателя правления Райффайзен Банка, в ближайшее время ожидается сохранение стабильности ставок по кредитным картам на текущем уровне. Эксперт считает, что этому способствует взвешенная монетарная политика НБУ, направленная на контроль инфляции и стабильность валютного рынка. При этом предпосылок для резкого повышения ставок нет, поскольку банки имеют высокую ликвидность и достаточный запас капитала.
"Банки продолжат оптимизацию тарифов в сторону упрощения. Основным инструментом борьбы за активность станут сезонные и партнерские акции", - отмечает Себастиан Рубай.
Кредитная карта останется одним из флагманских продуктов для физических лиц в 2027 году, говорят опрошенные РБК-Украина финансовые эксперты. Это объясняется, в частности, самой философией карты с лимитом.
"Кредитка – это инструмент гибкости. Она позволяет закрыть кассовый разрыв между поступлениями, совершить необходимую покупку, не затрагивая сбережений, и иметь финансовую подушку на непредвиденные расходы. Кроме того, ежедневные покупки с картой в O.Bank приносят дополнительную выгоду в виде кешбэка и бонусов от партнеров. А своевременное погашение формирует положительную кредитную историю", – говорит Виталий Могилев.
В то же время, как отметил начальник управления развития карточного бизнеса и перекрестных продаж ОТП Банка Евгений Грубий, конкуренция между банками все больше смещается от прямого ценового соперничества к развитию клиентского опыта и цифровых сервисов.
В следующем году банки будут развивать индивидуальный подход к определению кредитного лимита, условий пользования и дополнительных преимуществ на основе платежеспособности, кредитной истории и поведения клиента, отмечает Виталий Могилев.
Также среди трендов карточного кредитования в 2027 году эксперт видит увеличение предложений кешбэка и программ лояльности. Будет расти и доля цифровых карт, оформленных в приложениях банков.
"Ожидаем развития мобильного банкинга и самостоятельного управления кредитом, а также акцента на ответственное кредитование и управление рисками. На фоне развития потребительского кредитования банки будут уделять больше внимания оценке платежеспособности, своевременному выявлению риска чрезмерной долговой нагрузки и персонализации кредитных решений. Конкурентным преимуществом станет способность сочетать скорость оформления с качественной оценкой риска", – уверен директор департамента цифрового банкинга Идея Банка.
Рейтинг лучших кредитных карт 2026 года
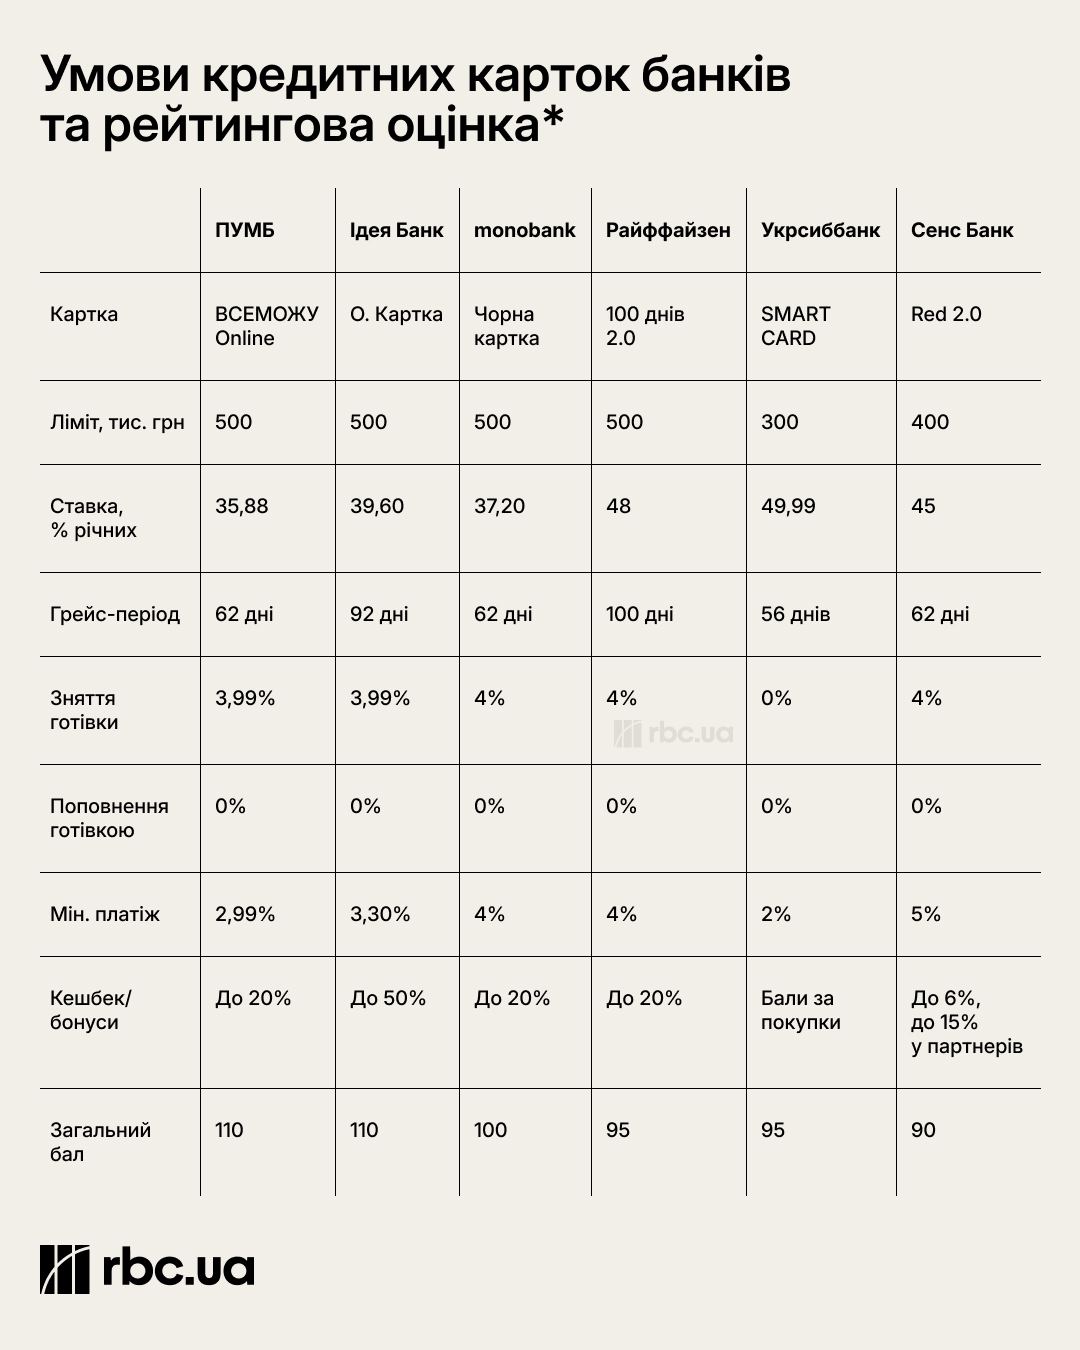
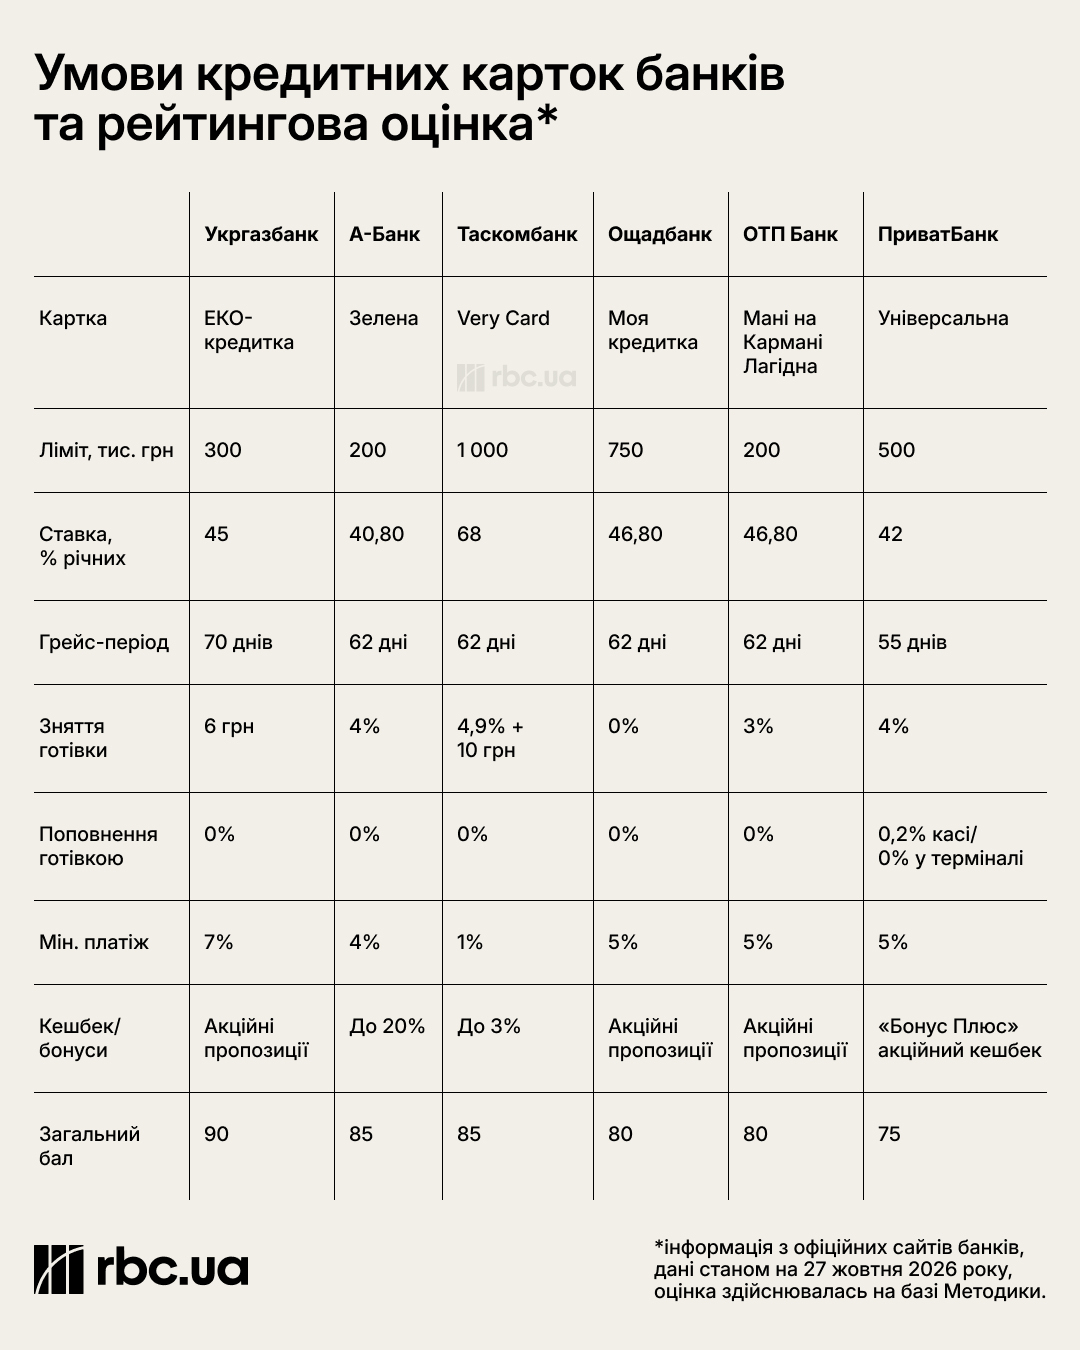
Рейтинг лучших кредитных карт 2026 года, составленный РБК-Украина, показывает, что наивысшие баллы получили кредитные карты с лояльными и выгодными условиями, где клиентам доступны комфортный онлайн-сервис, высокий кредитный лимит, длительный грейс-период, относительно низкий порог минимального ежемесячного платежа и средняя рыночная ставка по кредиту.
Таким образом, в топ-5 кредитных карт вошли следующие карты:
- ВСЕМОЖУ Online от ПУМБ
- О.Карта от Идея Банка
- Черная карта monobank (Универсал Банк)
- 100 дней 2.0 от Райффайзен Банка
- SMART CARD от Укрсиббанка

Методика рейтинга кредитных карт с лучшими условиями 2026
Для начала мы отобрали 15 банков – крупнейших участников рынка кредитования физических лиц, которые показали существенный рост портфеля кредитов физлиц за 8 месяцев 2026 года. Ограничение по объему портфеля для участия банка в рейтинге установлено на уровне 1,5 млрд грн.
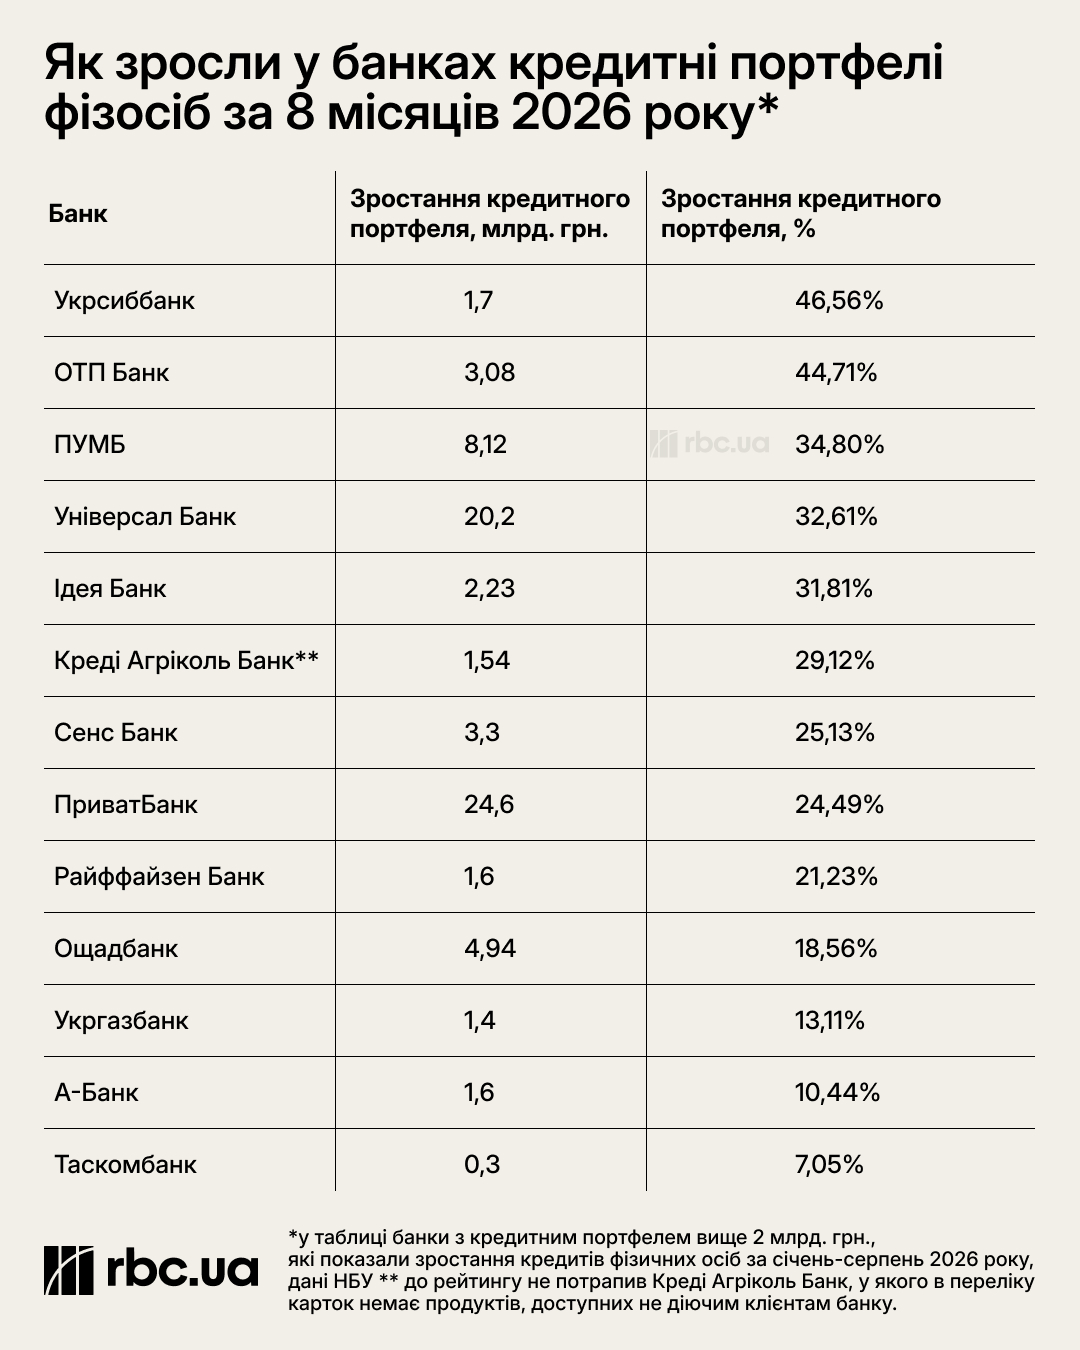
В рейтинг кредитных карт попали продукты банков-участников, доступные любому клиенту, а не только владельцам зарплатных карт. Поскольку у многих банков в линейке есть несколько кредитных карт, в рейтинг попала одна карта от каждого банка, выбранная по формальному критерию наиболее интересных условий (простота оформления, сумма лимита, ставка, грейс-период, программа лояльности). В результате в рейтинговой таблице оказались 12 банков-участников и их кредитные карты.
В рейтинге кредитные карты банков оценивались по следующим параметрам:
- максимальный размер кредитного лимита (2 балла, если максимальный лимит – 500 тыс. грн, 1 балл – если лимит от 100 до 400 тыс. грн, 0,5 балла – если меньше или равен 100 тыс. грн);
- возможность онлайн-оформления карты (1 балл, если возможно, 0 баллов – если нет);
- кредитная ставка по лимиту на карте (заявленная банком номинальная ставка, в зависимости от уровня ставки каждая карта получила от 0 до 2 баллов);
- комиссия за пополнение счета внесением наличных в кассе или терминале (0 баллов – при наличии комиссии, 1 балл – если комиссии нет);
- комиссия за снятие кредитных средств в банкомате (1 балл – если комиссии нет, 0,5 балла – за комиссию до 3,99%, 0 баллов – за комиссию свыше 3,99%);
- льготный период по карте (0 баллов – при отсутствии грейс-периода, 1-3 балла, если он предусмотрен – чем больше дней, тем выше балл);
- условия погашения задолженности (в зависимости от размера минимального ежемесячного платежа – 0,5-2 балла, чем меньше размер обязательного платежа, тем выше балл);
- программа лояльности и кешбэк (0 баллов – если нет программы лояльности или кешбэка, 0,5-1 балл – в зависимости от наполнения такой программы и ее выгодности для клиентов).
Для удобства итоговый балл был умножен на 10.
В рейтинговой таблице представлены действующие условия банков по конкретным кредитным продуктам по состоянию на 27 октября 2026 года, данные с официальных сайтов банков.
Читайте также большой материал о том, кому принадлежат крупные банки Украины и где больше вкладов.