
Здорожчання автозапчастин та ремонту змушує все більше українських водіїв шукати надійні інструменти фінансового захисту. За даними НБУ, у 2026 році рівень виплат за КАСКО вже перевищив половину зібраних премій. Змінюються й звички споживачів – замість складних процедур ринок пропонує швидкі цифрові рішення.
Разом із ПриватБанком, страховиками та юристами РБК-Україна розбиралися, як працює автострахування в застосунку, що воно покриває та як захиститися від неприємних сюрпризів у разі страхового випадку.
- Два формати на вибір: Міні КАСКО – базовий захист від ДТП на фіксовану суму без огляду авто; Повне КАСКО – комплексне покриття на ринкову вартість машини, і все це – онлайн.
- Цифровий огляд за 5 хвилин: фотофіксація стану авто відбувається у реальному часі безпосередньо в Приват24 із захистом від підроблених фото.
- Воєнні ризики: до обох продуктів можна додати захист від визначених договором воєнних подій. Діють територіальні обмеження та винятки.
- Алгоритм виплат: спочатку убезпечити себе, потім за можливості зафіксувати пошкодження й повідомити страховика.
- Порядок оформлення події та необхідність виклику поліції залежать від обставин і умов договору.
Для багатьох українців авто – це щоденна мобільність і спосіб почуватися безпечніше. А добровільне страхування автомобіля (КАСКО) – одна зі справ, на яку не хочеться витрачати пів дня, особливо під час постійних повітряних тривог.
Попит на такий захист зростає. За даними Національного банку України, у другому кварталі 2026 року премії за КАСКО збільшилися на 24,2% порівняно з першим кварталом і на 23,8% – порівняно з аналогічним періодом торік. Динаміку транспортного страхування в НБУ пов’язують зі зростанням кількості укладених договорів і сезонним збільшенням поїздок українців за кордон.
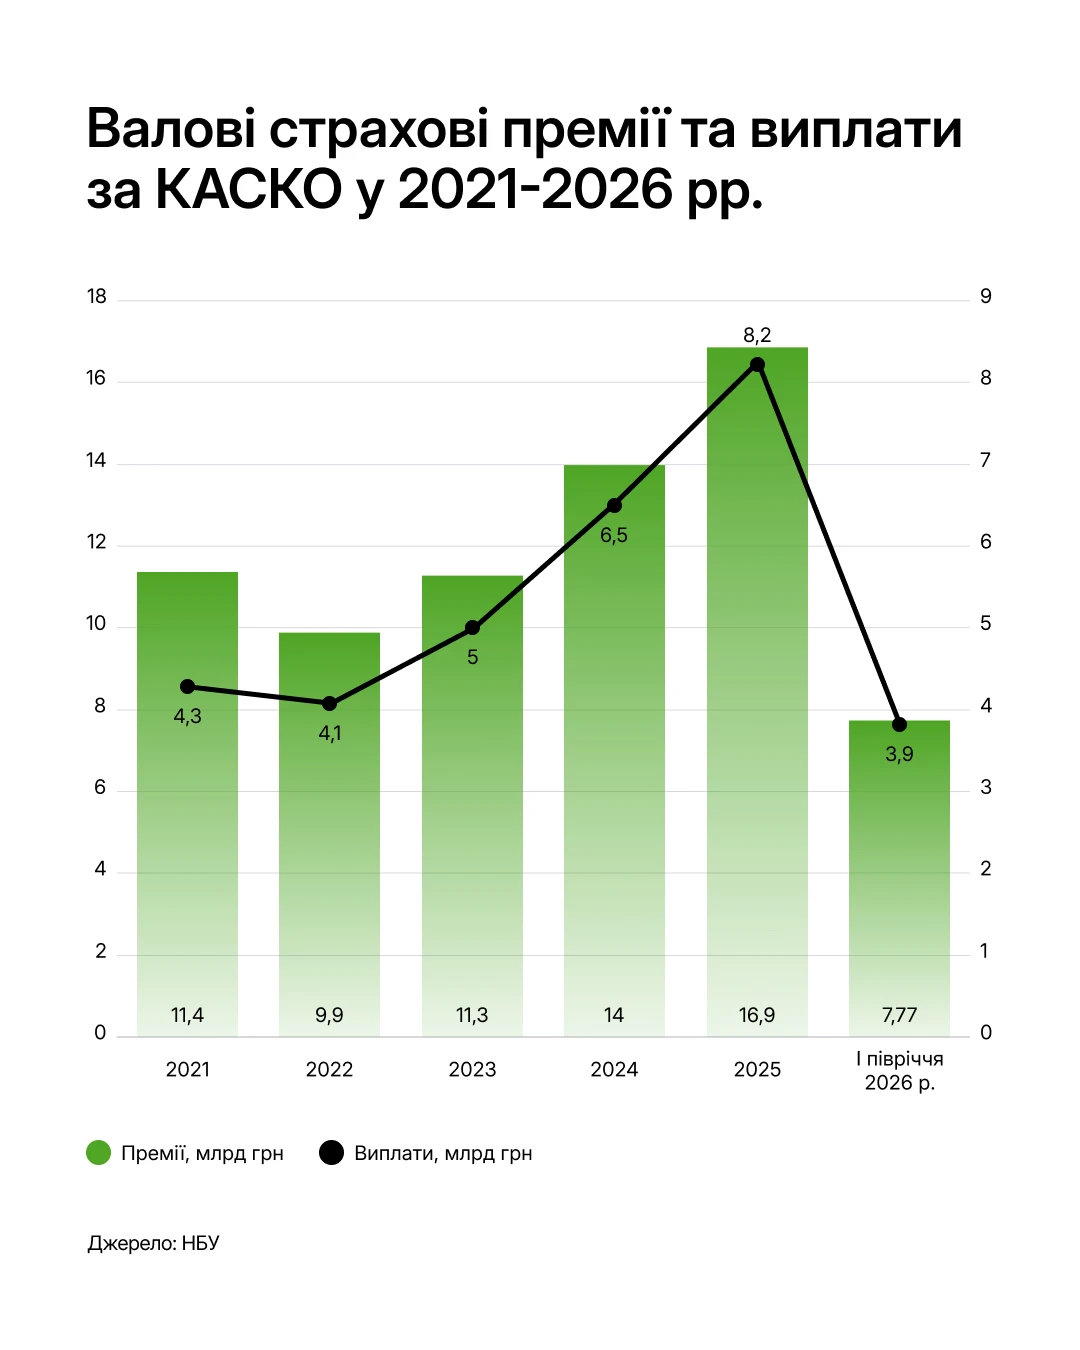
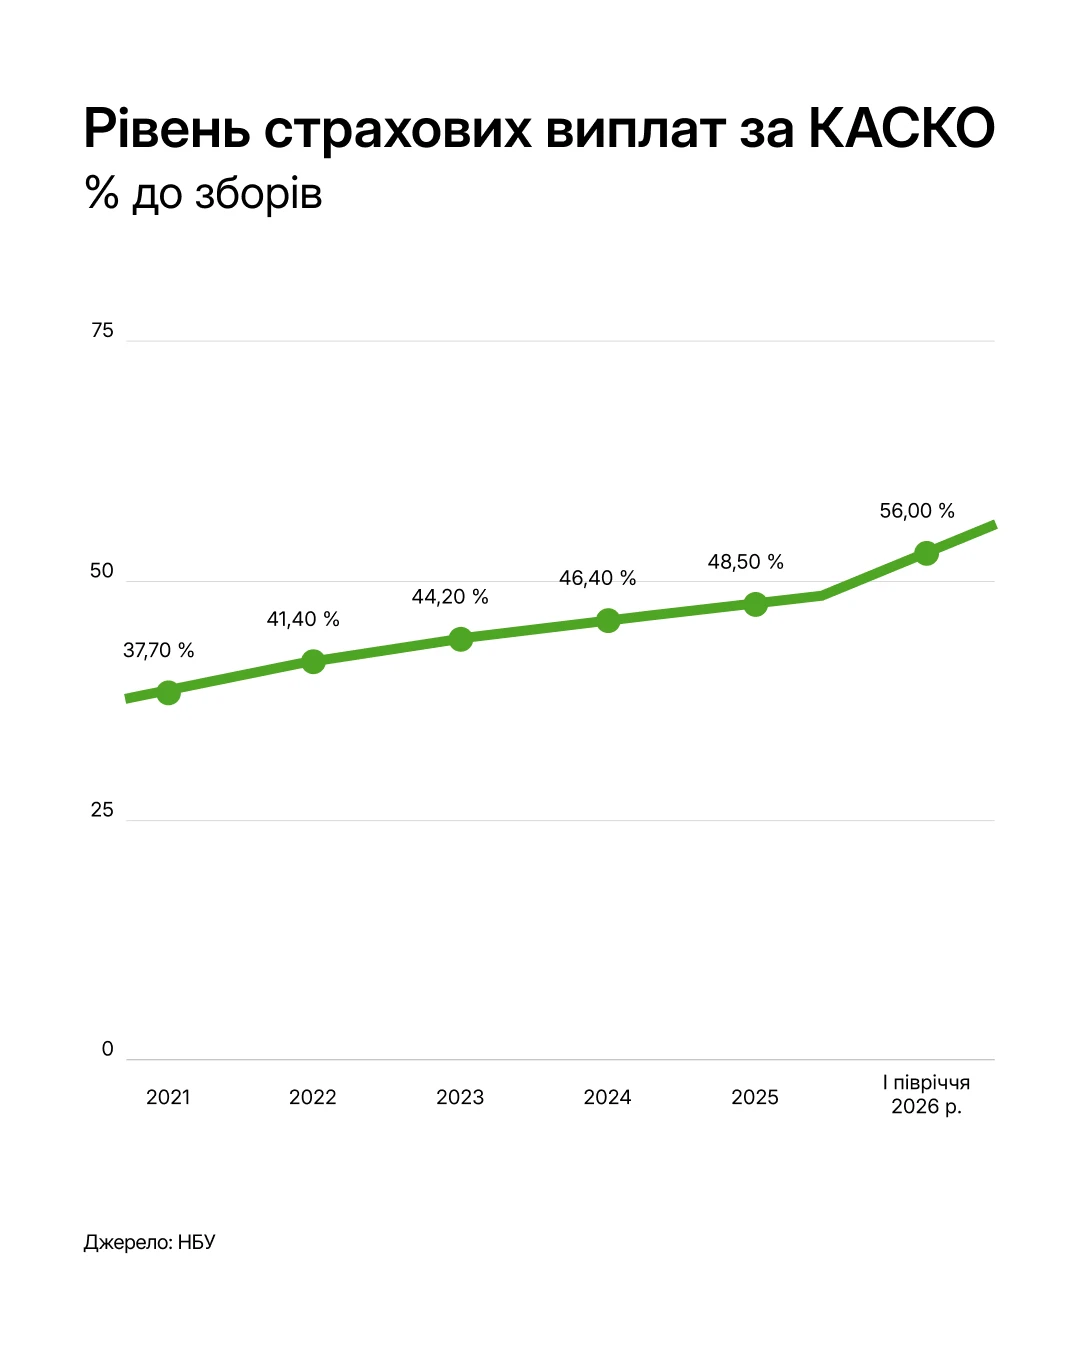
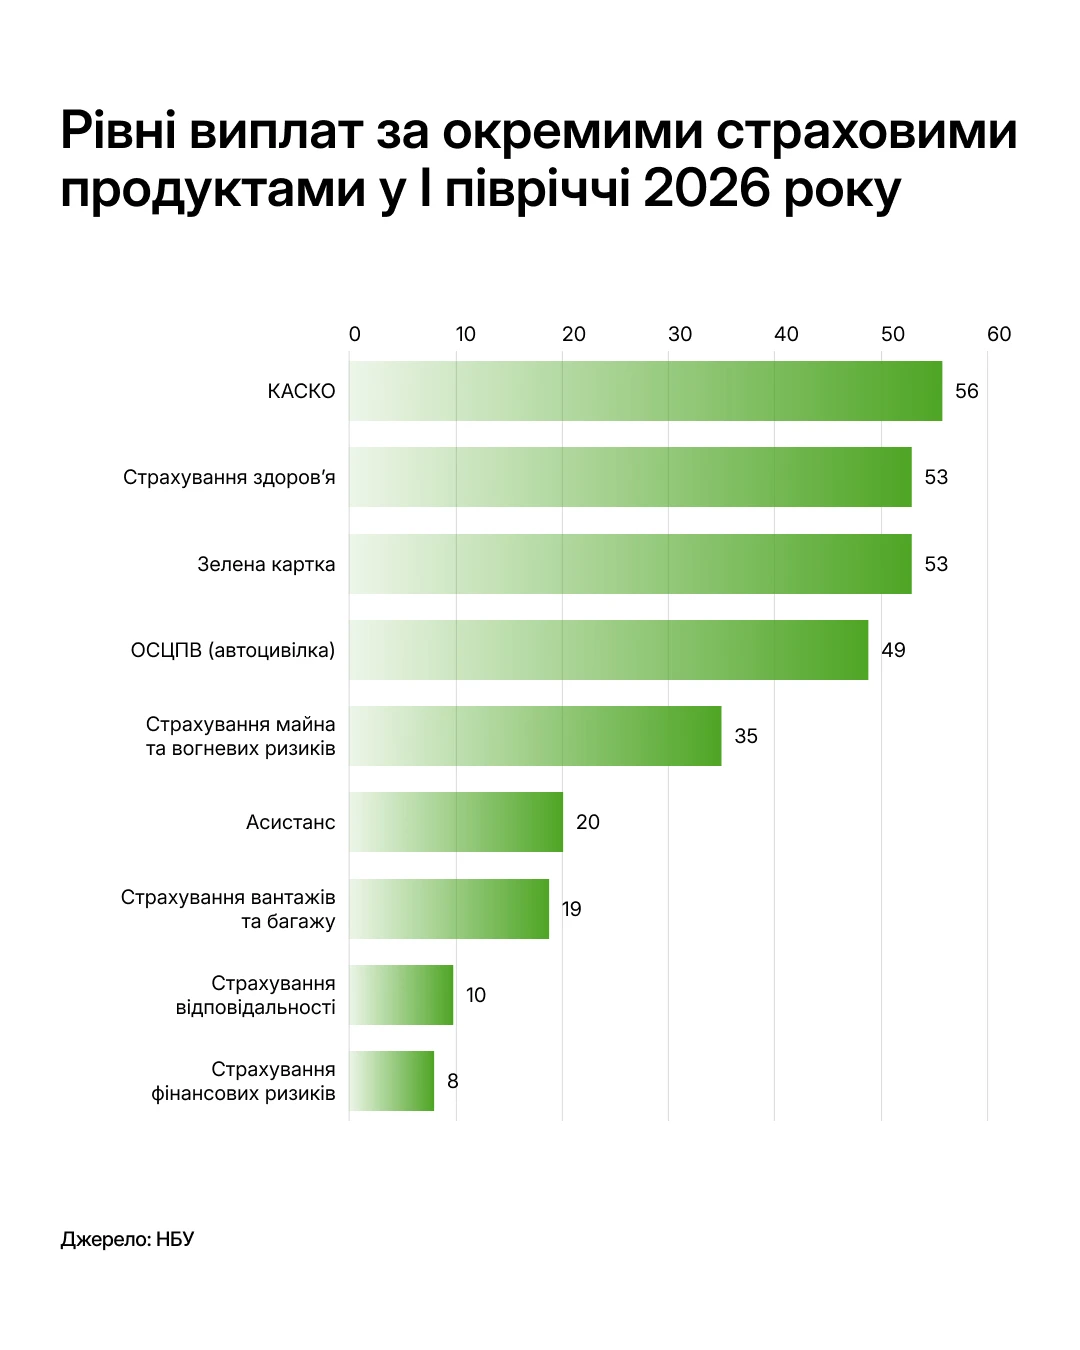
Зростають і виплати. За інформацією НБУ, з 2021-го до 2025 року валові премії з КАСКО збільшилися з 11,4 млрд грн до 16,9 млрд грн, а виплати – з 4,3 млрд грн до 8,2 млрд грн, тобто майже вдвічі. Рівень виплат за цим продуктом уже перевищує половину зібраних премій. У НБУ пояснюють це здорожчанням ремонту: збитки за страховими випадками стають більшими.
Змінюється й сам спосіб купувати поліс. Ще недавно оформлення КАСКО означало паперові документи, окрему поїздку до агента й очікування експерта, який огляне авто. Тепер це не так.
Раніше класичне КАСКО, розповідають у страховій компанії UNIQA, сприймали як «ол-інклюзив» переважно для нових чи кредитних авто. Нині водії частіше шукають баланс ціни та реального захисту. За даними компанії, у 2026 році продажі Міні КАСКО зросли в середньому на 30–40% порівняно з 2025-м.
«Купівля поліса стала такою ж простою, як поповнення мобільного чи оплата комунальних послуг», – наголошують в UNIQA.
Наразі партнерами сервісу є дві страхові компанії – UNIQA та VUSO. У банку кажуть, що планують розширювати перелік.
Розрахувати вартість і оформити поліс можна в застосунку, рухаючись навігацією: «Ще → Страхування → КАСКО». Далі клієнт обирає один із двох рівнів захисту.
Міні КАСКО – базовий захист від ДТП за участю двох і більше авто. Залежно від умов покривається ДТП і з вини водія, і без неї. Страхова сума фіксована – 100, 150 або 250 тис. грн. А вартість не залежить від ринкової ціни авто. Оформлення – без огляду: у банку називають 5–10 хвилин. За даними UNIQA, ціна Міні КАСКО стартує від 430 грн на місяць.
Повне КАСКО – максимальний пакет. Воно покриває ДТП навіть без інших учасників (наприклад, наїзд на перешкоду), викрадення, пожежу, стихійні лиха, падіння предметів і протиправні дії третіх осіб. Страхова сума відповідає повній вартості авто, яку застосунок оцінює онлайн. Пошкоджене скло або наслідки дрібних ДТП можуть відшкодовувати без виклику поліції – ліміти залежать від страховика.
Чим відрізняються Міні КАСКО та Повне КАСКО
Джерело: ПриватБанк
*За умовами UNIQA, якщо вини водія застрахованого авто немає, франшиза – 0 грн.
Як працює цифровий огляд. Спершу система автоматично розраховує вартість авто за вказаними даними. Далі клієнт у застосунку в реальному часі фотографує авто з чотирьох боків, пробіг, VIN-код, техпаспорт і пошкодження, якщо вони є. Сам огляд займає приблизно п’ять хвилин; після підписання договору клієнтом страховик, як правило, розглядає заявку протягом дня.
Марина Пластомак, Директорка Департаменту по роботі з проєктами ПриватБанку в страховій компанії VUSO
«Сучасне страхування має бути саме таким: непомітним і легким на етапі оформлення, але гарантовано надійним у потрібний момент»
Щоб убезпечити процес від підроблених фото, розробники подбали про додатковий захист: завантажити заздалегідь підготовлені знімки неможливо, а за згодою клієнта передаються геолокація, дата й час зйомки. За перші 90 днів запуску продукту в Приват24 провели 11 849 оцінок авто – понад 120 за день.
Воєнні ризики можна додати до обох продуктів.
«Зараз немає безпечних регіонів на 100%, адже від уламків чи вибухової хвилі, на жаль, не застраховане жодне місто», – каже Пластомак.
За її словами, якщо авто постраждає від ракет, дронів чи уламків, поліс покриє збитки в межах загальної страхової суми. Захист діє по всій країні, крім окупованих територій, зон активних бойових дій і 50-кілометрової ділянки від фронту чи кордону з росією.
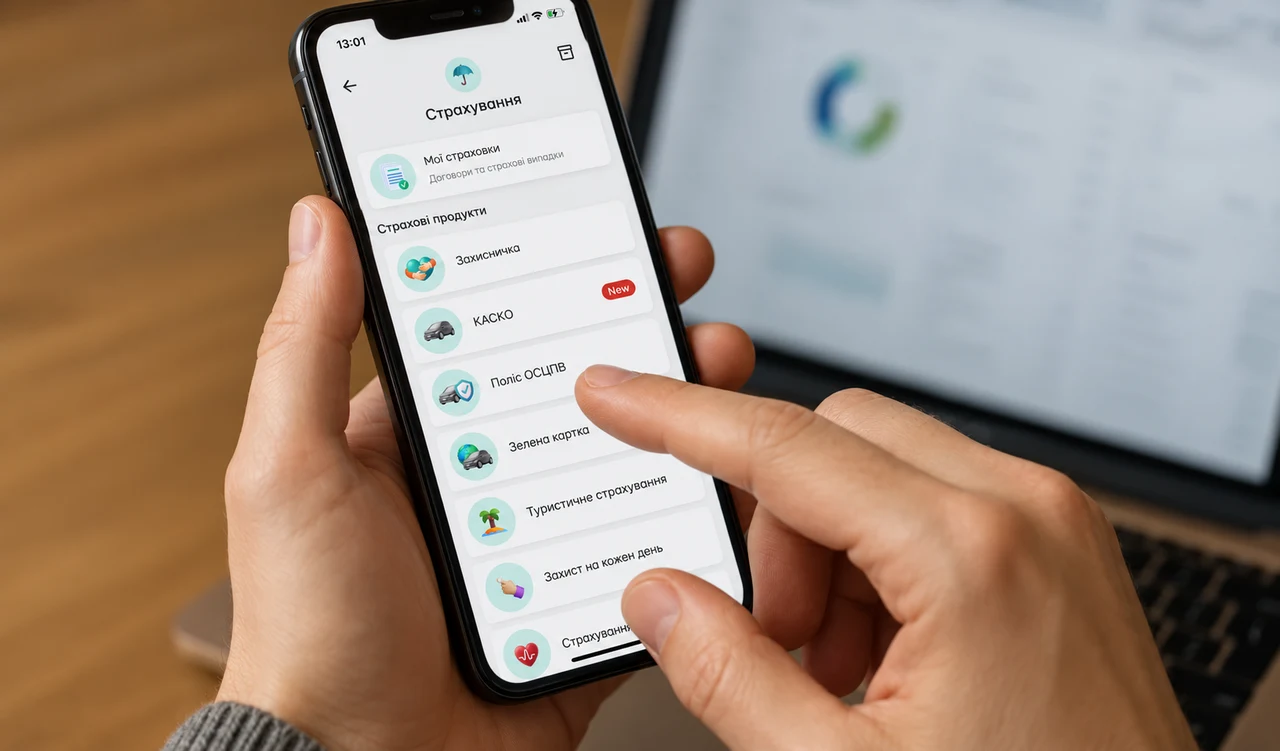
Перевірити статус свого населеного пункту або громади можна в офіційному переліку територій бойових дій та тимчасово окупованих територій, який затверджує Мінрозвитку. Перелік допоможе перевірити статус території. Чи поширюється на конкретне місце 50-кілометрове обмеження, потрібно окремо уточнити у страховика за умовами договору.
Але умови в договорах різняться, застерігає юристка Інна Гарцуєва, засновниця та власниця компанії «Страховий адвокат». Деякі страховики встановлюють обмеження в 80–100 км, також не всі покривають удари КАБів чи вибухову хвилю.
Головний острах клієнта – що буде після аварії. Спершу варто знати: заяву про страховий випадок подають не в Приват24, а в обраній страховій компанії, в застосунку показані необхідні кроки.
За словами Пластомак, представниці страхової компанії VUSO, врегулювання може бути повністю дистанційним. Достатньо зателефонувати до контакт-центру протягом 24–48 годин і слідувати підказкам оператора.
Дрібні пошкодження чи ДТП за європротоколом, зазначає вона, фіксують без виклику поліції. Точні строки залежать від договору.
Засновниця компанії «Страховий адвокат» Інна Гарцуєва радить діяти послідовно:
- спершу треба переконатися, що ви в безпеці: після ДТП – від інших автомобілів, після обстрілу – від повторних ударів; за потреби перейти в безпечне місце або укриття. Якщо є постраждалі – викликати екстрені служби. Фотографувати пошкодження лише тоді, коли це безпечно;
- сфотографувати авто з різних ракурсів, загальний вигляд місця, номерні знаки; зберегти відео з реєстратора й контакти свідків;
- зателефонувати страховику за номером із полісу, записати номер звернення, дату й час;
- попросити повний перелік документів саме для вашого випадку.
Найдорожчі помилки, за словами юристки, – залишити місце ДТП до приїзду поліції та підписати протокол, з яким не згодні.
У практиці компанії «Страховий адвокат» водій після зіткнення з фурою від’їхав з незручного місця, поліція склала протокол про самовільне залишення місця ДТП, і водій його підписав. Збиток оцінили в 300 тис. грн. Страховик мав право відмовити, але після переговорів погодився на компромісну виплату й ремонт на 200 тис. грн.
Інна Гарцуєва, Засновниця та власниця компанії «Страховий адвокат»
«Якщо з протоколом чи європротоколом не згодні – не підписуйте його або письмово зазначте незгоду. Довести пізніше, що ви не погоджувалися, майже неможливо»
А ще не варто починати ремонт і викидати деталі до огляду страховика чи його письмової згоди. Якщо авто пошкодили уламки чи удар, спершу треба переконатися, що поруч безпечно, зафіксувати шкоду з безпечної відстані та уточнити у страховика, які документи підтвердять подію.
Якщо компанія затягує виплату чи зменшує її, юристка радить перейти до письмового листування:
- вимагати обґрунтування;
- перевірити розрахунок збитків;
- за потреби замовити незалежну оцінку;
- подати претензію.
Лише потім – звернення до Нацбанку чи суду. Регулятор, застерігає Гарцуєва, не замінює суд і не гарантує стягнення конкретної суми.
До того як сплатити гроші за страховий продукт, треба уважно прочитати не лише поліс, а й публічні загальні умови страхування та додатки, якщо вони наявні. Саме там часто визначено реальний обсяг захисту. Зокрема перед прийняттям остаточного рішення варто звернути увагу на такі параметри:
- Страхова сума. Перевірте, яку суму зазначено в договорі: для Міні КАСКО це обраний фіксований ліміт, для Повного КАСКО – вартість авто, яку Приват24 розраховує автоматично. З’ясуйте, як ця сума впливає на розмір можливого відшкодування.
- Франшиза може бути фіксованою або у відсотках від страхової суми (0,5% від 500 тис. грн – це 2 500 грн). Дізнайтеся, чи діє вона, якщо ви не винні. У Міні КАСКО від UNIQA за відсутності вини водія застрахованого авто франшиза дорівнює нулю.
- Умови ремонту. Пластомак радить обирати ремонт «без урахування зносу» на партнерських СТО.
- Вік і стаж водія. Перевірте, чи встановлює договір обмеження щодо віку та стажу тих, хто керуватиме авто, і чи передбачена додаткова франшиза. Якщо автомобілем користуються кілька людей, уточніть умови для кожного з них. За словами Пластомак, розширення «без обмежень за віком» скасовує додаткову франшизу для водіїв до 30 років.
- Територія й воєнні ризики. Уточніть кілометраж до фронту, перелік покритих загроз і дію поліса за кордоном. Деякі компанії, наприклад – VUSO, покривають воєнні ризики.
Страхування дедалі частіше переходить у смартфон. Розрахунок, огляд і підпис займають хвилини, а не півдня.
Але найкраща стратегія – не чекати страхового випадку, щоб уперше прочитати договір. Тоді зручність справді працюватиме на вас. Розрахувати вартість і оформити КАСКО можна в Приват24: «Ще → Страхування → КАСКО».
Питання – відповіді (FAQ)
– Чим відрізняється Міні КАСКО від Повного КАСКО?
– Міні КАСКО покриває ДТП за участю двох і більше авто в межах 100, 150 або 250 тис. грн. Повне КАСКО додатково захищає від викрадення, пожежі, стихійних лих і ДТП без інших учасників.
– Як оформити КАСКО через Приват24?
– У розділі «Ще → Страхування → КАСКО» оберіть продукт і розрахуйте вартість. Для Повного КАСКО потрібно пройти цифровий огляд авто, який займає близько п’яти хвилин.
– Чи покриває КАСКО пошкодження від обстрілів?
– Так, якщо додати покриття воєнних ризиків. Воно може поширюватися на пошкодження від уламків і вибухової хвилі, але діють територіальні обмеження та умови конкретного договору.
– Що робити, якщо сталася ДТП?
– Подбайте про безпеку, зафіксуйте пошкодження та повідомте страховика. Якщо потрібна поліція, не залишайте місце ДТП до її приїзду. Не ремонтуйте авто без погодження зі страховою компанією.
– Що перевірити перед купівлею КАСКО?
– Страхову суму, франшизу, умови ремонту, обмеження для водіїв, територію дії поліса та покриття воєнних ризиків. Уважно прочитайте договір і правила страхування.